
En quelques années, le Mobile Money est devenu l’un des piliers de l’économie numérique en République démocratique du Congo. Derrière les transferts d’argent, les paiements marchands et les retraits quotidiens se joue désormais une véritable bataille stratégique entre opérateurs télécoms, banques et nouveaux acteurs de la fintech.
Le marché congolais entre aujourd’hui dans une nouvelle phase : celle de la concurrence totale.
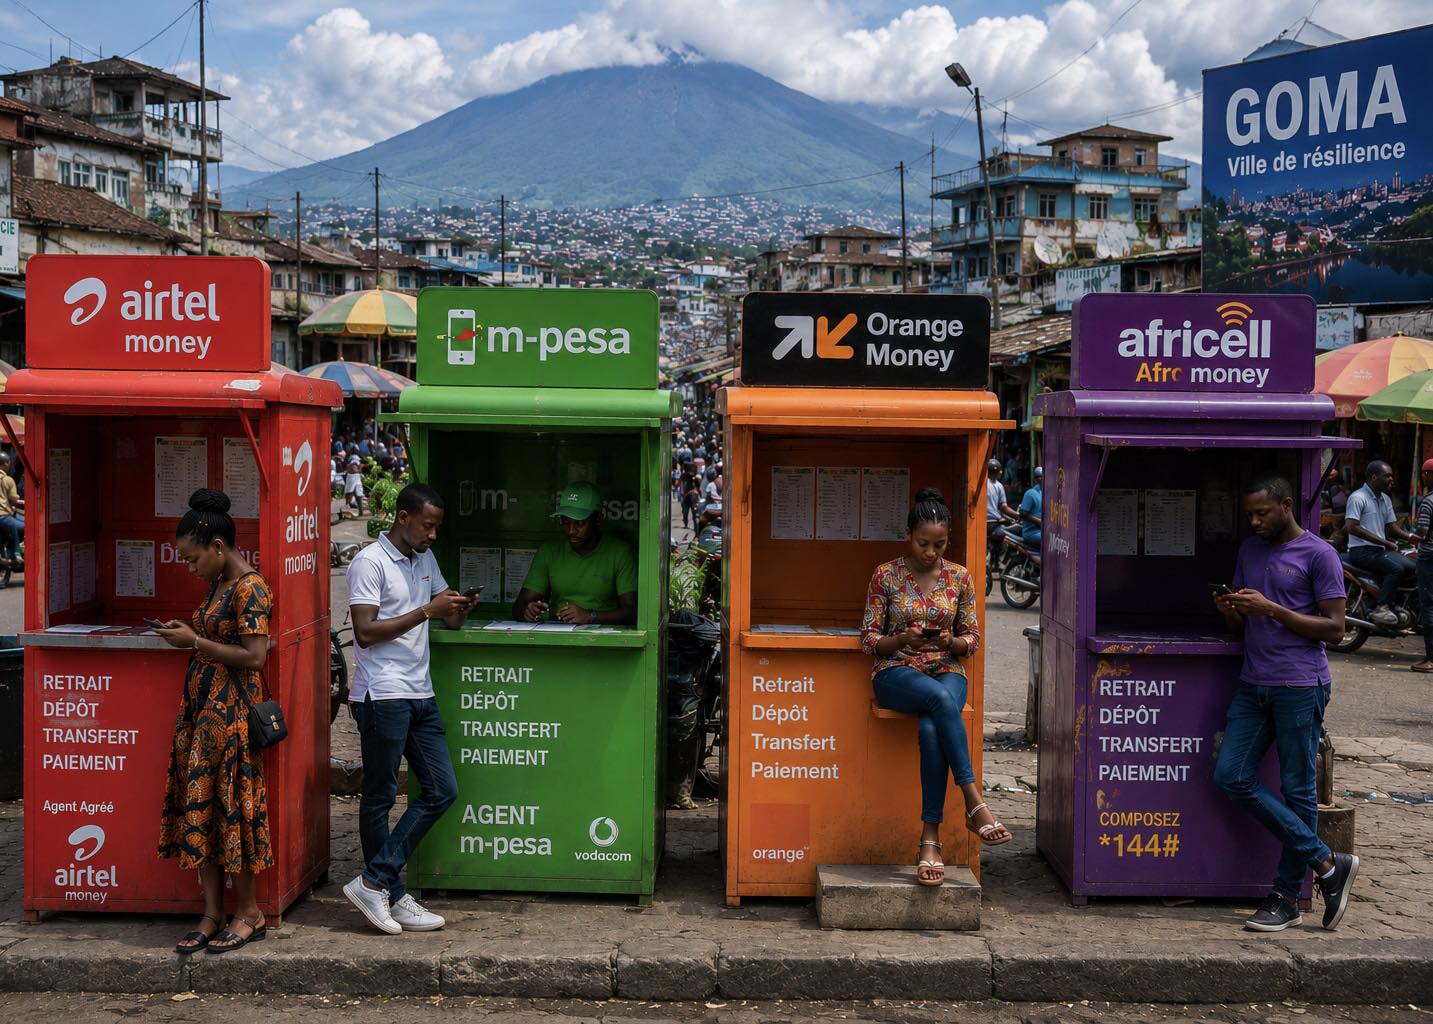
Leader historique depuis 2012, Vodacom Group conserve sa domination à travers son service M-Pesa, qui affiche environ 207,1 millions de dollars de revenus en 2025. Une performance qui confirme la puissance du réseau sur l’ensemble du territoire national, notamment grâce à une forte implantation dans les zones urbaines et rurales.
Mais l’écart se réduit rapidement.
Le principal challenger est désormais Airtel Africa avec Airtel Money. Porté par une croissance estimée à 42 %, le service atteint près de 194,8 millions de dollars de revenus. Sa stratégie repose principalement sur des frais réduits pour les transferts et retraits, une approche qui attire progressivement une clientèle sensible aux coûts des transactions quotidiennes. L’avance de M-Pesa ne serait désormais plus que de 12,2 millions de dollars, un signal fort sur l’évolution du marché.
Autre progression remarquable : celle de Orange via Orange Money. L’opérateur enregistre une hausse spectaculaire de 50,4 % de ses clients actifs, atteignant environ 7,7 millions d’utilisateurs. Longtemps considéré comme un acteur secondaire sur le segment du paiement mobile, Orange Money semble désormais accélérer sa conquête grâce à l’expansion de son réseau d’agents et à une stratégie plus agressive dans les services numériques.
Dans le même temps, Africell tente également de renforcer sa présence avec Afrimoney, le service Mobile Money le plus récent sur le marché congolais. L’opérateur mise sur une nouvelle génération d’utilisateurs connectés, avec des services jugés plus accessibles et une implantation progressive dans plusieurs grandes villes du pays.
La concurrence pourrait cependant prendre une nouvelle dimension avec l’arrivée annoncée de Wave Mobile Money en RDC. Déjà redouté dans plusieurs pays africains pour son modèle à faible coût, notamment sa tarification à 1 %, Wave pourrait bouleverser les équilibres du marché congolais comme il l’a fait au Sénégal ou en Côte d’Ivoire.
Au-delà de la concurrence commerciale, un autre facteur pourrait accélérer cette transformation numérique : la décision annoncée par la Banque Centrale du Congo d’interdire progressivement les paiements en devises en espèces d’ici avril 2027. Cette réforme pourrait pousser davantage de consommateurs, commerçants et entreprises vers les solutions de paiement électronique et Mobile Money.
Dans un pays où une grande partie de la population reste sous-bancarisée, le téléphone mobile devient progressivement un portefeuille numérique, un outil de commerce et parfois même une alternative bancaire complète.
Le Mobile Money en RDC n’est donc plus seulement un service télécom. Il représente désormais un enjeu économique majeur, au croisement de la finance, de la technologie et de la transformation numérique du pays.
